Iga-aastane audit ei ole pelgalt seadusest tulenev kohustus ja lisakoormus, vaid võimalus saada selge pilt ning kindlustunne ettevõtte finantsseisu ja protsesside toimimise kohta. Hästi planeeritud ajakava, korras raamatupidamine, läbimõeldud protsessid, korrastatud dokumentatsioon ja toimiv suhtlus audiitoriga muudavad auditi rutiinsest kontrollist väärtuslikuks koostööks. See vähendab riske ja toetab paremaid juhtimisotsuseid ning aitab avastada võimalikke riske enne, kui need muutuvad probleemiks.
Filtreerige:
Populaarsed teemad
Soovitame lugeda
Justiits- ja Digiministeerium on ette valmistanud mahuka äriseadustiku ja teiste seaduste muutmise eelnõu. Selle eesmärk on muuta ühingute asutamine, juhtimine ja registritoimingud paindlikumaks ning lahendada praktikas vaidlusi tekitanud küsimusi.
Oleme koostanud Euroopa tööõigusele pühendatud põhjaliku ülevaate, mis annab infot 15 olulises Euroopa jurisdiktsioonis kehtiva tööõiguse raamistiku kohta ning aitab rahvusvahelistel tööandjatel paremini mõista eri turgude regulatiivset keskkonda ja sellega seotud praktilisi nõudeid.
Infovoog
Äriotsuste langetamisel ei saa alahinnata maksutagajärgi, mis võivad mõnikord osutuda ootamatult kulukaks. Kuigi ettevõtete ühinemise ja jagunemisega iseenesest maksukohustust ei teki, ei saa välistada jooksvaid administratiivseid kohustusi maksuhalduri ees ning tulevikus tekkivaid maksukohustusi nii äriühingule kui ka füüsilisest isikust omanikule.
Grant Thornton Rimessi maksunõustaja Tõnis Elling arutleb MTA ja Rahandusministeeriumi kommentaaride üle elu- või äriruumide määratlemisel ja maksustamisel ning selgitab, millised võimalused seaduse järgi kinnisasjade maksustamisel on.
Igal aastal pöörab Läti maksuamet tähelepanu võitlusele maksupettustega ning varimajanduse mahu kindlakstegemiseks kasutatakse võrdlusalusena erinevaid ettevõtlusvaldkondi. Need toimingud on ennetava eesmärgiga, et kaitsta riigieelarve ja üldsuse huve. Kahjuks näitab meie kogemus, et mõnikord on maksuamet pigem represseeriv kui konstruktiivne ja ametniku arvamusel on Lätis endiselt rohkem kaalu kui ettevõtja äritegevuse üldise mõistmise ja õiglase kontrolli põhimõtetel.
Ajakirja Tennis juuninumbris kirjutatakse meie partnerist ja vandeaudiitorist Mati Nõmmistest, kes on viimased neli aastat aktiivselt tennisemängu harrastanud. Mis Matit tennise juures köidab ja kas tal on õnnestunud ka Grant Thornton Rimessi kolleege tennise juurde tuua, saate lugeda siit.
Euroopa ettevõtted muretsevad rohkem tagajärjede pärast, mis võivad kaasneda Suurbritannia lahkumisega Euroopa Liidust kui selle pärast, mis võiks juhtuda Kreeka lahkumisega eurotsoonist. Niisiis teeb Brexit murelikumaks kui Grexit.
Konsolideerimine on keeruline raamatupidamise toiming ja selle läbiviimisel tuleb jälgida reegleid.
Alates 1. novembrist 2014 jõustunud käibemaksuseaduse muudatus toob ettevõtjatele kohustuse hakata maksuametile deklareerima rohkem kui 1000 euro suuruseid arveid.
Anname mõned näpunäited konsolideeritud aruande koostamiseks.
Möödunud aastal ettevõtjate tublisti kosunud optimism maailma majanduse arengu suhtes on viimasel ajal tegemas vähikäiku. Ootused 2015. aasta väljavaadetesse hakkasid lahtuma juba mullu IV kvartalis.
1. novembril 2014 jõustuv käibemaksuseaduse muudatus paneb käibemaksukohustuslastele kohustuse deklareerida käibemaksudeklaratsiooni (KMD) lisa INF vormil kõik vähemalt 1000 euro suurused arved. Seaduse jõustumiseni on jäänud vähem kui kuu ning esile on kerkinud rida praktilisi küsimusi.
Kinnisasja käive on reeglina maksuvaba, ent käibemaksuseadusega on sellele reeglile kehtestatud mõned erandid: nii ei ole maksuvaba käive näiteks krundi ja uusehitise müük. Kui aga ehitis on juba kasutusse võetud, siis on tegemist maksuvaba käibega.
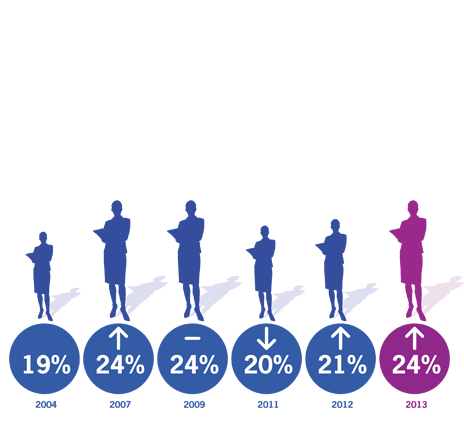
Eesti ettevõtted teevad ühes asjas nii Euroopa kui kogu maailma ettevõtetele silmad ette – meil on ettevõtete juhtkondades rohkem naisi.
Maksukohustuslane, kes soovib erikorda rakendada, või ettevõtlusega tegelev ühendusevälise riigi isik, kes soovib end erikorra alusel Eestis registreerida, esitab maksuhalduri veebilehel elektroonse portaali kaudu selleks avalduse.
Euroopa Kohtu uue lahendi kohaselt võib peakontori ja püsiva tegevuskoha (filiaali) vaheline teenus olla teatud juhtudel ka käibemaksu objektiks.
Seoses käibemaksukohustuslastele 1. novembrist 2014 jõustunud kohustusega deklareerida rohkem kui 1000-euroseid arveid, on hea teada ka tehinguid, mida deklareerima ei pea.