Tehingute arv Eestis ja Euroopas on vähenenud, kuid kolmas kvartal tõotab kasvu. Grant Thornton Balticu partner Mart Nõmper ja teised eksperdid arutavad tehinguturu olukorda ja väljavaateid.
Filtreerige:
Populaarsed teemad
Soovitame lugeda
Millal peab tütarettevõtte konsolideerima? Kas tütarettevõtte olemasolu tähendab konsolideerimiskohustust? Vaata, millal tuleb koostada konsolideeritud aruanne ja milliseid erandeid saab kasutada.
Tehisintellekt ei ole auditis enam tulevikuteema, vaid igapäevane tööriist. Juba praegu aitab tehisintellekt audiitoritel andmeid kiiremini töödelda, mahukaid dokumente analüüsida ja võimalikke ebakõlasid märgata. Kliendi jaoks on aga sama oluline teada, milleks tehisintellekti kasutatakse ja kuidas on tema andmed seejuures kaitstud.
Infovoog
Euroopa ettevõtted muretsevad rohkem tagajärjede pärast, mis võivad kaasneda Suurbritannia lahkumisega Euroopa Liidust kui selle pärast, mis võiks juhtuda Kreeka lahkumisega eurotsoonist. Niisiis teeb Brexit murelikumaks kui Grexit.
Konsolideerimine on keeruline raamatupidamise toiming ja selle läbiviimisel tuleb jälgida reegleid.
Alates 1. novembrist 2014 jõustunud käibemaksuseaduse muudatus toob ettevõtjatele kohustuse hakata maksuametile deklareerima rohkem kui 1000 euro suuruseid arveid.
Anname mõned näpunäited konsolideeritud aruande koostamiseks.
Möödunud aastal ettevõtjate tublisti kosunud optimism maailma majanduse arengu suhtes on viimasel ajal tegemas vähikäiku. Ootused 2015. aasta väljavaadetesse hakkasid lahtuma juba mullu IV kvartalis.
1. novembril 2014 jõustuv käibemaksuseaduse muudatus paneb käibemaksukohustuslastele kohustuse deklareerida käibemaksudeklaratsiooni (KMD) lisa INF vormil kõik vähemalt 1000 euro suurused arved. Seaduse jõustumiseni on jäänud vähem kui kuu ning esile on kerkinud rida praktilisi küsimusi.
Kinnisasja käive on reeglina maksuvaba, ent käibemaksuseadusega on sellele reeglile kehtestatud mõned erandid: nii ei ole maksuvaba käive näiteks krundi ja uusehitise müük. Kui aga ehitis on juba kasutusse võetud, siis on tegemist maksuvaba käibega.
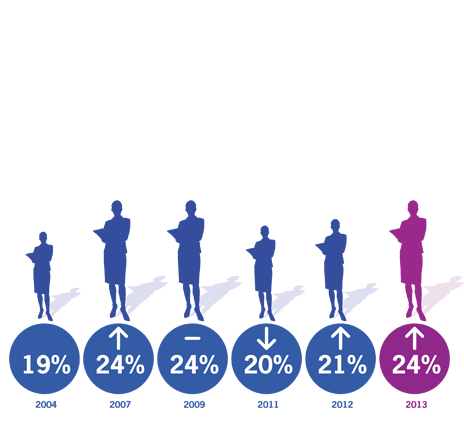
Eesti ettevõtted teevad ühes asjas nii Euroopa kui kogu maailma ettevõtetele silmad ette – meil on ettevõtete juhtkondades rohkem naisi.
Maksukohustuslane, kes soovib erikorda rakendada, või ettevõtlusega tegelev ühendusevälise riigi isik, kes soovib end erikorra alusel Eestis registreerida, esitab maksuhalduri veebilehel elektroonse portaali kaudu selleks avalduse.
Euroopa Kohtu uue lahendi kohaselt võib peakontori ja püsiva tegevuskoha (filiaali) vaheline teenus olla teatud juhtudel ka käibemaksu objektiks.
Seoses käibemaksukohustuslastele 1. novembrist 2014 jõustunud kohustusega deklareerida rohkem kui 1000-euroseid arveid, on hea teada ka tehinguid, mida deklareerima ei pea.
2015. aasta 1. jaanuarist peab eluruumide rent olema maksuvaba ka siis, kui eluruumid antakse kasutamiseks äriliseks tegevuseks. Eluruumide üürile, rendile ja kasutusvaldusesse andmine on maksuvaba käive, sõltumata sellest, kuidas üürnik, rentnik või kasutusvaldusesse võtja seda ruumi kasutab.
Vana hea investeerimissoovitus ütleb, et raha tasub paigutada sektoritesse, mille toodangut läheb inimestel vaja nii headel kui halbadel aegadel. üks selline sektor on toidu- ja joogitööstus, mida ootab ees kindel kasv.
Kui ettevõte korraldab oma kulul töötajatele mõne ürituse väljaspool tavapärast töökohta, ei tähenda see automaatselt, et üritus pole ettevõtlusega seotud ja tuleb erisoodustusena maksustada.
Tänavu 1. novembril jõustub käibemaksuseaduse muudatus, mille kohaselt peavad kõik käibemaksukohustuslased hakkama käibedeklaratsiooni (KMD) lisal INF deklareerima arveid, kui konkreetse tehingupartneri arve või arvete kogusumma on vähemalt 1000 eurot ilma käibemaksuta. INF vormil tuleb deklareerida nii ostu- kui ka müügiarveid ja nende osas peetakse arvestust eraldi.