Prügivedu, kinnisvarahooldus ja muud ärid, mis ei tundu esmapilgul kuigi ahvatlevad, võivad investorile pakkuda rohkem kindlust kui valdkond, kuhu kõik tahavad siseneda.
Vähem seksikas sektor hoiab juhuslikud konkurendid eemal ning võimaldab rahulikult kasvatada tootlikkust, käivet ja väärtust, rääkis Ellex Raidla Advokaadibüroo partner Risto Vahimets saates „Kasvukursil”.
„Kui on prügivedu või midagi sellist, et ai, see haiseb, siis on see suurepärane äri. Sinna keegi juhuslikult ei satu,” ütles Vahimets. Tema sõnul jõuavad sellesse valdkonda inimesed, kes tahavadki seda tööd teha, mitte need, kes otsivad lihtsalt järgmist moevoolu.
Populaarsetes sektorites on olukord vastupidine. „Niipea kui on populaarne äri, kus inimesed arvavad, et kõik lõhnab hästi ja ainult lillemeri õhkab ümberringi, siis seal on väga imelikke konkurente ja neid on palju,” ütles Vahimets.
See ei tähenda, et iga prügi-, turva- või hooldusfirma oleks automaatselt hea ost. Investor vaatab, kas ettevõttel on stabiilne rahavoog, tugev turupositsioon, selge juhtimine ning võimalus kasvada. Ent sageli on just argistes teenusevaldkondades lihtsam ehitada äri, mis teenib aasta-aastalt raha ja mida ostja oskab hinnata.
Raha ei ole turult kadunud
Balti tehinguturg oli aasta esimesel poolel aeglasem: Ellex Raidla tehinguradari järgi jäi ettevõtete ostu-müügitehingute arv varasemale perioodile alla. Kolmanda kvartali esialgsed andmed näitasid aga taas kasvu.
Vahimetsa sõnul ei tähenda väiksem tehingute arv, et ostjate raha oleks otsa saanud. Raha on olemas, kuid ostjad valivad sihtmärke palju hoolikamalt. Nad otsivad ettevõtteid, mille tulevikku on lihtne uskuda ja mille riskid on kontrolli all.
Sama vastuolu paistis Euroopas. Tehingute koguarv langes, kuid vähemalt miljardieuroste megatehingute arv kasvas ning nende rahaline maht oli aasta esimesel poolel Euroopas aastatagusega võrreldes 28% suurem.
See viitab, et tugevate ja suurte ettevõtete pärast konkureeritakse endiselt. Väiksemad, liiga omaniku külge seotud või segase ärimudeliga firmad peavad ostja tähelepanu nimel rohkem pingutama.
Kaitsetööstus ja toit tõusid uute lemmikute hulka
Tehinguturul on viimastel aastatel muutunud ka sektorid, mida investorid otsivad. Vahimets tõi ühe uue trendina esile kaitsetööstuse. Veel mõni aasta tagasi kuulus see paljude fondide ja family office’ite jaoks keelatud valdkondade hulka, kuid Venemaa täiemahuline sõda Ukrainas muutis suhtumist.
Turule on tulnud uusi kaitsetööstusele keskenduvaid fonde ning varasemad investorid on oma piiranguid leevendanud. Paljud ettevõtted on siiski alles varases kasvufaasis, mistõttu käib tavapärase ostu-müügi kõrval ka palju kapitali kaasamist.
Teine kasvav valdkond on toidutööstus. Saates meenutati E‑Piima tehaste müüki Lähis-Ida investoritele ning Orkla Põltsamaa üksuse müüki Svensky Kaubandusele. Toidutööstust vaadatakse üha sagedamini ka toidujulgeoleku kaudu.
Vahimets osutas, et küsimus ei ole ainult selles, kas tehas saab kapitali ja kasvuvõimaluse. Oluline on ka see, kelle toidujulgeolekut tegelikult tugevdatakse, müües kohalikku tootmist välisinvestorile.
Strateegilised ostjad hoiavad eelise käes
Balti turul tegid strateegilised ostjad 73% tehingutest, finantsinvestorid aga 17%. Strateegiline ostja ostab enamasti ettevõtte, mis aitab tema olemasolevat äri kasvatada: lisab kliendibaasi, tootmisvõimsust, uut teenust või turuosa.
Finantsinvestor ostab ettevõtte eesmärgiga selle väärtust kasvatada ja mõne aasta pärast edasi müüa. Vahimetsa sõnul on erakapitalifondidel praegu keerulisem kui eelmisel kümnendil, sest paljud ettevõtted on fondide portfellis püsinud plaanitust kauem.
Osa ettevõtteid ei ole õnnestunud sobiva hinnaga müüa, osa kasvulugusid pole täitunud. See omakorda teeb uue kapitali kaasamise raskemaks, sest investorid tahavad näha varasematest investeeringutest väljumist.
Samas on paljudel suurematel ettevõtetel tugev bilanss ja võime teha oste pikema vaatega. Pereettevõttel või family office’il ei ole tavaliselt survet viie kuni seitsme aasta pärast investeeringut maha müüa. Müüja peab seepärast mõistma, kellele ta ettevõtet pakub ja mida ostja ostuga saavutada tahab.
Pere-ettevõtte müük ei ole läbikukkumine
Eraisikutele ja peredele kuulunud ettevõtete müükide osakaal kasvas tehinguradari järgi 29%-lt 41%-ni. See ei näita tingimata, et Eesti pereettevõtted oleksid nõrgaks jäänud.
Paljud 1990. aastate alguses ettevõtte loonud inimesed on jõudnud vanusesse, kus tuleb otsustada, kas lapsed võtavad äri üle või leitakse sellele uus omanik. Vahimetsa sõnul ei saa pereettevõtte jätkamise mudelit luua kiiresti.
Kui omanik ei ole lapsi aastaid varem ettevõttesse toonud, neile vastutust andnud ega äri toimimist õpetanud, on seda 65- või 70-aastaselt juba hilja teha. Siis võib ettevõtte müük olla kõige mõistlikum otsus.
Samas näeb Vahimets perekondliku järjepidevuse tähtsust Eesti majanduse kasvu tagamisel. Paljud väikeselt koduturult maailma jõudnud ettevõtted ei kasvanud suureks esimese põlvkonna ajal. Suur hüpe tuli siis, kui järgmised põlvkonnad said ettevõttesse kaasatud ja suutsid pere ärilised ambitsioonid uuele tasemele viia.
Enne müüki tuleb ettevõte korda teha
Grant Thornton Balticu partner Mart Nõmper võrdles ettevõtte müügiks ettevalmistamist korteri müügiga. Ettevõttes tähendab see juhtimise, lepingute, varade ja finantside korrastamist.
Müüja peab suutma näidata kasvu ja hoogu, mitte lihtsalt stabiilset vegeteerimist. Samuti tuleb läbi mõelda, kas ettevõtte struktuur vastab ostjate ootustele.
Vahimetsa sõnul kasvavad Eesti firmad aga sageli võimaluse järgi. Omanik lisab uusi tegevusalasid, sest kusagil avaneb ärivõimalus või tekib sünergia. See võib omaniku jaoks hästi toimida, kuid ostja võib näha ühes ettevõttes mitut eri äri ning soovida neid omandada eraldi.
Oluline on ka ettevõtte suurus. Väikese firma juhtimine, andmed ja kliendisuhted võivad püsida ühe omaniku peas. Kui omanik lahkub, tähendab see ostjale riski ja risk vähendab hinda.
Üks lahendus on konkurentide ühendamine. Suurem käive, selgem juhtimine ja tugevam turuosa muudavad ettevõtte ostjate jaoks atraktiivsemaks. Nõmper soovitas ettevõtjatel väärtuse kasvatamiseks vaadata, kas konkurentidega võiks leivad ühte kappi panna.
Väärtust ei määra ükski Exceli tabel
Ettevõtte väärtust saab hinnata käibe, EBITDA, kasumi või rahavoo põhjal. Mida stabiilsem ja ennustatavam on rahavoog, seda kindlamalt saab ostja kasutada tavapäraseid väärtuskordajaid ehk võrrelda ostuhinda ettevõtte aastase EBITDA, müügitulu, kasumi või muu näitajaga.Tehnoloogia- ja teenusettevõtteid on keerulisem hinnata, sest nende väärtus sõltub rohkem tulevikust: inimestest, kliendibaasist, tehnoloogiast ja kasvuvõimalusest. Vahimetsa sõnul tuleb iga ettevõtet nüüd vaadata ka tehisaru mõju kaudu.
Küsimus ei ole ainult selles, kuidas AI võiks tootlikkust parandada. Ostja peab küsima ka seda, kas AI võib ettevõtte praeguse väärtusloome sootuks ümber teha. Kui vastus on jah, võib ostuhind osutuda liiga kõrgeks.
Redgate Capitali partner Aare Tammemäe lisas, et ostjad võivad üle maksta sünergia eest. Paberil võivad kahe ettevõtte ühendamisest sündida suur kulusääst ja ristmüügi võimalused, kuid need ei pruugi päriselus samas mahus realiseeruda. Müüjad seevastu kipuvad üle hindama minevikus tehtud investeeringuid, mille eest uus omanik ei pruugi maksta.
Lõplik väärtus selgub siis, kui laua taga on ostja – veel parem, kui ostjaid on mitu. „Kui ostjaid ei ole, siis ettevõttel väärtust ei ole,” võttis Vahimets tehinguturu kõige karmima reegli kokku.
Saates räägiti ka Grant Thornton Advisory ja CBIZ-i viiemiljardilisest tehingust, professionaalsete teenusettevõtete väärtustamisest, fondide väljumissurvest ning sellest, miks turuliidri positsioon on Eesti väikesel turul ostja jaoks eriti väärtuslik. Saadet juhtis Joonas-Hendrik Mägi.
Kuulake saadet
Kuulake „Kasvukursil“ kõiki saateid järele meie teemalehel
Võtke meiega ühendust
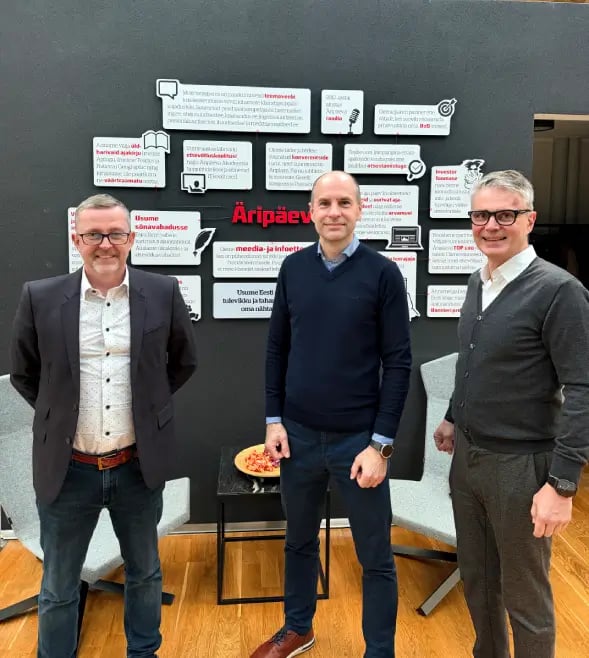
Avabanneril vasakult: Risto Vahimets, Mart Nõmper, Aare Tammemäe.
Foto: Joonas-Hendrik Mägi.