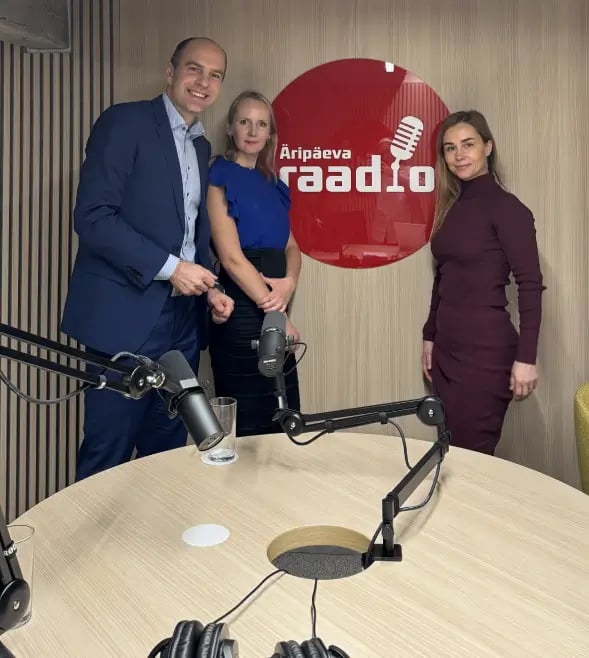
Uuriti keskkonna-, sotsiaalse ja juhtimisalase (ESG) aruandluse tulevikku
Keskkonna-, sotsiaalse ja juhtimisalase (ESG) aruandluse maastik areneb kiiresti ning muutub lähikuudel ja aastatel veelgi, mistõttu on see tõusnud GPPC tähelepanu keskmesse.
Jätkusuutlikkus saab aina enam tähelepanu nii ettevõtete plaanides kui ka poliitikute sõnavõttudes. Grant Thornton keskendub organisatsioonide nõustamisel samuti jätkusuutlikkuse teemadele ning meil on hea meel oma kogemusi ja mõtteid teiega jagada.

Keskkonna-, sotsiaalse ja juhtimisalase (ESG) aruandluse maastik areneb kiiresti ning muutub lähikuudel ja aastatel veelgi, mistõttu on see tõusnud GPPC tähelepanu keskmesse.
Jätkusuutlikkus saab aina enam tähelepanu nii ettevõtete plaanides kui ka poliitikute sõnavõttudes. Grant Thornton keskendub organisatsioonide nõustamisel samuti jätkusuutlikkuse teemadele ning meil on hea meel oma kogemusi ja mõtteid teiega jagada.
Viimastel kuudel on olnud palju juttu kestlikkuse aruandluskoormuse vähendamisest ettevõtetele ja Euroopa Komisjoni soovist aruandlust lihtsustada.
Euroopa Komisjon avaldas 26. veebruaril olulisi ettepanekuid Euroopa Liidu kestlikkuse eeskirjade leevendamiseks. Omnibusi nimeline ettepanekute pakett hõlmab ettevõtete kestliku aruandluse direktiivi (CSRD), ettevõtete kestliku hoolsuskohustuse direktiivi (CSDDD) ja taksonoomiamääruseid.
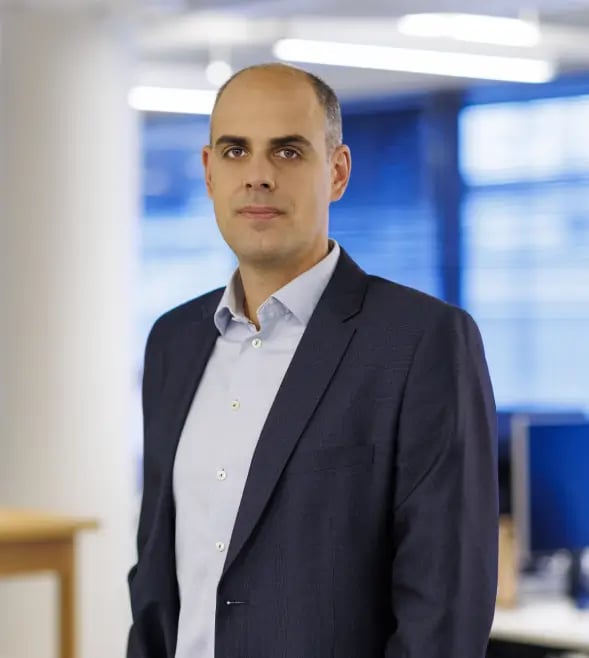
Viimane aeg on alustada tänavuse ESG aruandega ja tänagi alustades on ettevõtja jäänud veidi hiljaks. “See ei tähenda, et aruandest võiks täitsa loobuda. Tasub pingutada ja teha ära kas või pool aruandest,” rääkis Grant Thornton Balticu partner ja audiitorteenuste valdkonna juht Mart Nõmper.
Aina rohkem leiab kõlapinda mõtteviis, et ettevõtted peavad oma tegevuses lisaks põhieesmärgile ehk kasumi teenimisele arvestama ka oma tegevuste mõjuga keskkonnale ja ühiskonnale.